
总部:北京网上股票配资平台排名,国内全国性头部综合券商,中央汇金旗下核心上市金融机构,营业部网点数量行业前列。
一、核心财务(人民币口径)
- 2024全年
总营收:227.62亿元;归母净利润:100.31亿元
- 2025全年
总营收:283.02亿元;归母净利润:125.20亿元,净利润同比增长24.81%
业绩驱动:A股市场交投活跃度提升,经纪、融资融券业务稳步增长;自营投资收益稳健;财富管理转型持续推进,轻资本业务占比持续提升;境外银河国际业务持续放量。
二、主营业务(2025年收入结构)
1. 财富管理业务|134.72亿元,占总营收47.60%【第一大收入板块】
核心包含A股证券经纪、融资融券、基金理财代销、零售投资顾问;
客户总量超1930万户,全国拥有458家证券营业部,注册投顾人数行业第四;两融业务市场份额稳居行业上游。客户以个人散户、普通投资者为主。
2. 投资交易业务(自营)|70.26亿元,占总营收24.82%【第二大板块】
自有资金进行债券、权益、衍生品投资;属于重资本业务,业绩高度受资本市场行情波动影响;毛利率极高,是重要利润来源。
3. 国际业务(银河国际)|25.69亿元,占总营收9.08%
港股经纪、境外投行、跨境资管、海外投资业务,布局香港市场,服务内资出海与境外投资者。
4. 母子公司一体化业务|27.67亿元,占总营收9.77%
旗下银河金汇(资产管理)、银河创新资本(直投私募股权)等子公司业务。
5. 投资银行业务|5.85亿元,占总营收2.07%
债券承销为主,股权IPO、再融资为辅;债承规模行业前六,股权投行属于短板,相比中信、中金、华泰差距明显。
三、股价信息说明
【下述股价为年末大致参考价格,仅用于榜单企业横向对比分析,不构成任何投资建议,二级市场精确行情请以证券交易所官方实时数据为准。】
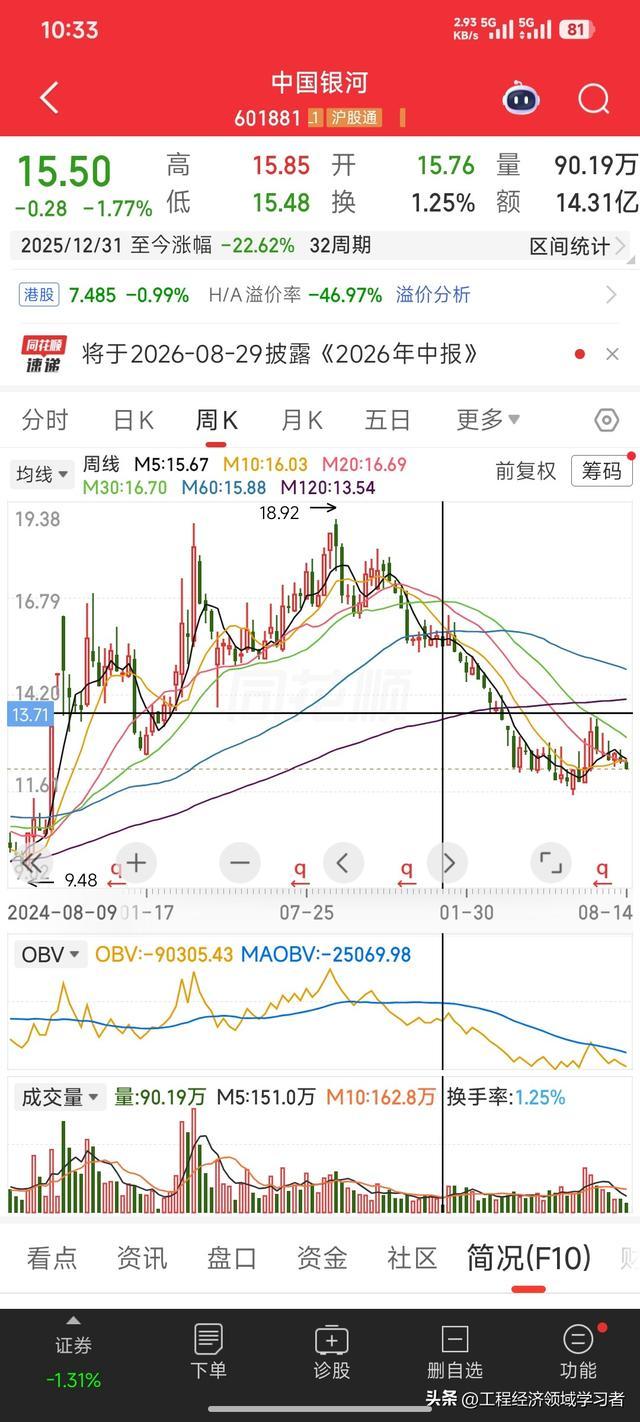
2024年末参考股价:13.30元;2025年末参考股价:15.50元
区间粗略测算涨幅≈+16.54%
四、核心竞争优势
1. 股东背景扎实
实控人为中央汇金,国资背景,信用优势突出,融资成本低于中小型券商;
2. 线下渠道优势极强
全国营业部覆盖面广,下沉市场布局完善,零售经纪、财富管理基本盘稳固;
3. 两融、债券自营能力突出
信用业务、固收投资长期稳定贡献收益,震荡市具备较强业绩韧性;
4. 财富管理转型持续落地
大力发展基金代销、投顾服务,降低单纯依靠交易佣金的依赖;布局AI智能投顾系统赋能零售业务。
五、重大投资风险
1. 强周期属性:业绩高度依赖A股成交量、市场行情,熊市阶段佣金、自营收益同步下滑;
2. 业务结构短板明显:股权投行业务偏弱,缺少高附加值IPO大单;机构交易、量化业务相比头部同业存在差距;
3. 行业价格竞争持续:佣金费率持续下行,经纪业务利润率长期承压;
4. 自营投资存在波动风险:权益市场调整阶段,自营业务容易出现收益收缩;
5. 金融监管政策变化:资本市场交易规则、融资类业务监管调整,直接影响业务开展。
一句话总结
典型“零售型头部券商”,线下网点与零售客户是基本盘;优势在于固收自营、两融、大众财富管理;短板是投行、机构业务偏弱;业绩跟随A股成交量周期性波动,中长期看点在于财富管理转型与跨境国际业务扩张。
#股票#网上股票配资平台排名
文章为作者独立观点,不代表联华证券-正规配资app下载-股票配资app下载观点